
Financement de remorques et de semi-remorques au Canada
Payer comptant une plate-forme, une remorque frigorifique ou des remorques forestières puise dans l'argent qui sert aussi aux salaires des chauffeurs, au carburant et aux réparations.
Le financement de remorques transforme cette dépense en versements mensuels fixes, sur du matériel neuf comme usagé, par un prêt ou un crédit-bail. Fincap a accès à plus de 30 prêteurs canadiens, et la plupart des demandes reviennent avec des options en 24 à 48 heures.




Nos solutions de financement pour les parcs de remorques
Deux éléments déterminent la structure qui vous convient : le nombre d'années pendant lesquelles vous comptez exploiter la remorque, et le versement que votre exploitation peut absorber chaque mois.
- Le crédit-bail d'équipement limite la sortie de fonds au départ et prévoit une option d'achat à l'échéance.
- Le refinancement d'une unité que vous détenez déjà reconvertit en liquidités la valeur accumulée dans le matériel.
- Le prêt de fonds de roulement couvre le carburant, les assurances et la paie pendant la montée en charge d'un nouveau contrat.
Chaque versement d'un prêt bâtit votre avoir sur la remorque, tandis que les versements de crédit-bail se comptabilisent en dépense d'exploitation. Notre comparaison du crédit-bail et du prêt expose ce que chaque formule implique.
Quels types de remorques pouvons-nous financer ?
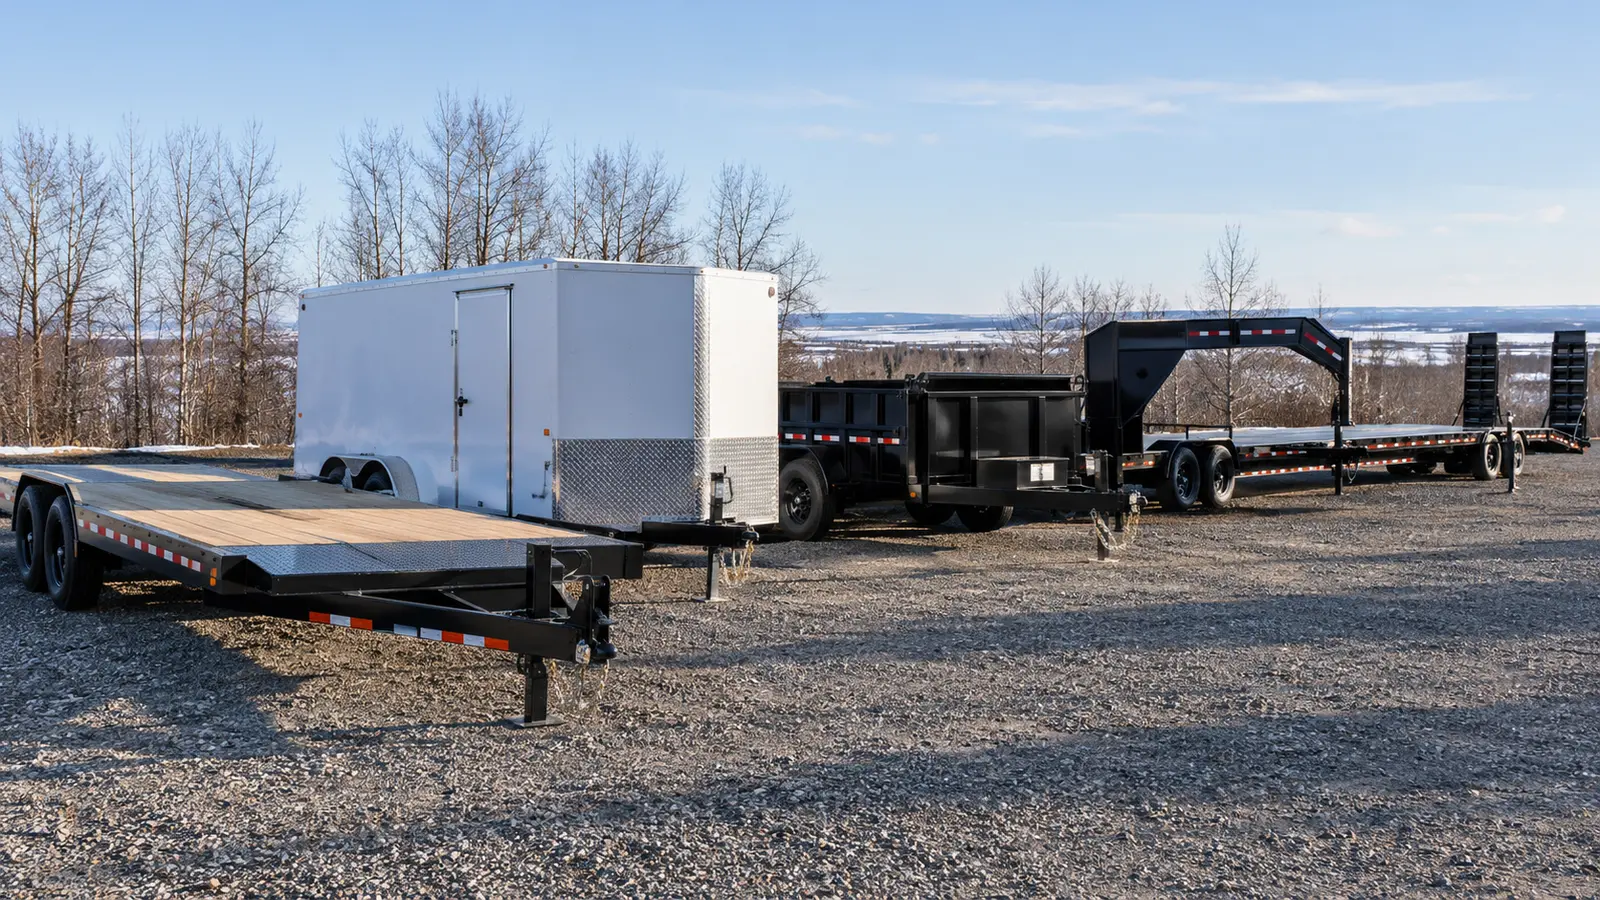
Nos prêteurs partenaires financent ces types de remorques, toutes marques, d'une seule unité utilitaire à une commande de parc complet :
- Remorques à plate-forme
- Semi-remorques et remorques fermées
- Remorques frigorifiques
- Remorques-citernes
- Remorques basculantes et bennes arrière
- Remorques forestières
- Remorques pour bétail
- Remorques de transport de marchandises
- Remorques d'utilité générale
Plusieurs unités tiennent dans une même demande, et une commande de parc suit exactement le même parcours qu'une remorque isolée.
Pour le tracteur qui les tire, voyez notre page sur les camions lourds et tracteurs routiers.
Les autres catégories figurent sur la liste des équipements admissibles.
Le financement de remorques selon votre secteur
La même plate-forme ne se finance pas de la même manière pour un transporteur qui roule à l'année et pour une ferme qui transporte surtout à l'automne. Les prêteurs construisent un calendrier de remboursement autour des rentrées de fonds réelles de votre exploitation.
1. Transport et logistique : plates-formes, semi-remorques et frigorifiques
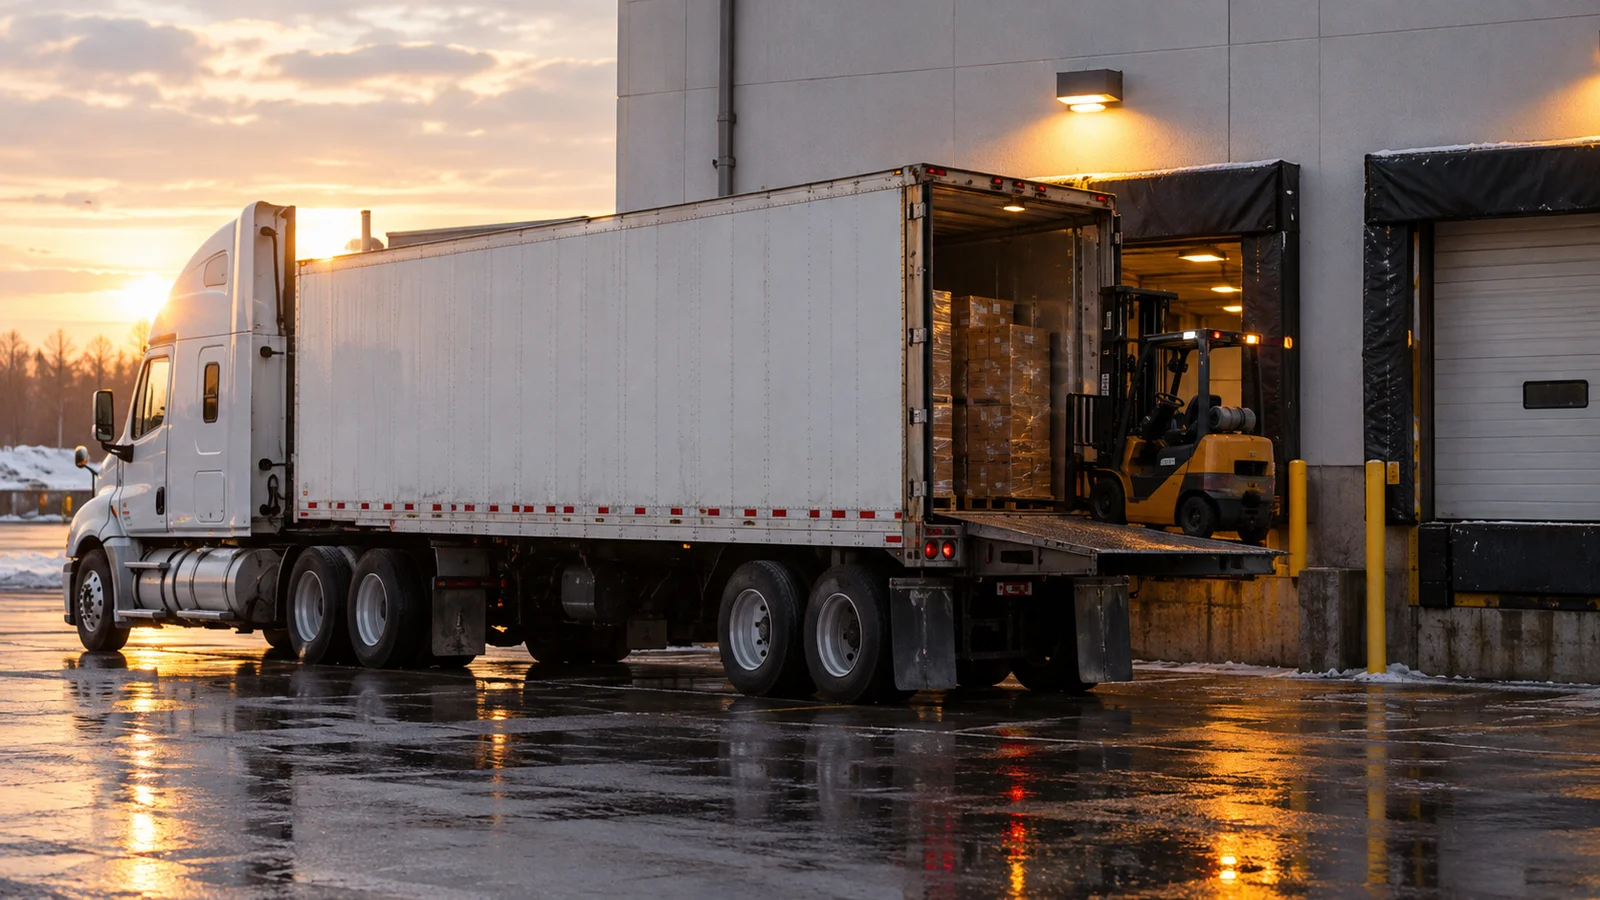
Les transporteurs et les entreprises de logistique ajoutent de la capacité au rythme de leurs contrats, une remorque à la fois ou plusieurs d'un coup. Le groupe frigorifique, lorsqu'il figure sur la soumission avec la remorque, se finance avec elle. Un propriétaire-exploitant qui achète sa première remorque passe par la même analyse qu'un parc entier.
2. Forêt : remorques forestières
Le financement d'une remorque forestière peut suivre la saison de coupe, les versements étant calés sur les mois de transport. Ces remorques s'ajoutent à la même demande que le reste de votre équipement forestier.
3. Agriculture : remorques pour bétail
Les revenus d'une ferme arrivent en quelques encaissements importants, pas en douze versements égaux. Le financement d'une remorque pour bétail se construit autour de ce calendrier, avec votre équipement agricole ou séparément.
4. Construction : remorques basculantes
Les entrepreneurs en excavation et en construction déplacent le remblai, le gravier et les débris d'un chantier à l'autre avec des remorques basculantes. Le financement couvre la remorque elle-même, le camion qui la tire ayant sa propre page.
5. Entrepreneurs : remorques fermées et utilitaires
Les paysagistes, les entrepreneurs en rénovation et les entreprises de services transportent outils et matériaux dans des remorques fermées ou utilitaires. Les montants et les durées sont plus modestes, mais le parcours en cinq étapes reste celui d'un financement de semi-remorques.
Pourquoi choisir Fincap pour financer vos remorques
Une seule demande chez Fincap atteint les prêteurs dont les critères correspondent à votre dossier, chacun ayant sa propre lecture des profils de crédit, des durées et des types de remorques.
- Un dossier qu'un prêteur écarte trouve souvent preneur auprès d'un autre, parmi la trentaine que compte le réseau.
- Les unités usagées sont admissibles au même titre que les neuves, y compris achetées à l'encan ou à un autre transporteur.
- Les taxes de vente sont portées par le prêteur à la date d'achat, puis réparties sur la durée du bail.
- Nos représentants suivent votre demande du premier appel au versement des fonds, et nos analystes de crédit en mènent l'examen.
- Nos clients attribuent à Fincap une note de 4,9 sur 5, sur 122 avis Google.
Le secteur a ses propres contraintes de financement, détaillées dans notre article sur le financement de remorques pour les petites entreprises.
Qui est admissible au financement de remorques ?
L'approbation dépend de l'activité de l'entreprise, de son ancienneté et de l'unité financée.
| Critère | Détail |
|---|---|
| Type d'entreprise | Société canadienne active |
| Ancienneté | Entreprises en démarrage comme établies |
| Dossier de crédit | Profils variés examinés, y compris avec difficultés passées |
| Mise de fonds | Faible ou nulle dans la plupart des dossiers |
| Remorque | Neuve ou usagée, toutes marques, quel que soit le canal d'achat |
| Couverture | Toutes les provinces et tous les territoires du Canada |
Une entreprise récemment constituée s'évalue sur ses contrats et sur le parcours de son propriétaire. Notre guide sur le premier crédit-bail d'une jeune société précise ce que les prêteurs demandent à ce stade.
Un autre article explique ce qui renforce une demande de financement et comment présenter le reste du dossier.
Documents à fournir
Quatre pièces suffisent dans la plupart des dossiers, une cinquième s'ajoutant aux demandes plus importantes :
- La demande de crédit Fincap
- Les statuts ou l'immatriculation de l'entreprise
- La soumission du concessionnaire, la fiche d'encan ou le contrat de vente
- Les trois derniers mois de relevés bancaires d'entreprise
- Les états financiers, pour les demandes plus importantes
Une demande incomplète peut tout de même être déposée : nos analystes de crédit réclament les pièces manquantes pendant l'examen.
Comment se déroule votre demande
Trouver la bonne unité est l'étape la plus longue, et elle se déroule avant la demande.
| Étape | Ce qui se passe | Délai |
|---|---|---|
| 1. Choisir la remorque | Chez un concessionnaire, à l'encan ou de gré à gré | Avant la demande |
| 2. Soumettre la demande | Le formulaire en ligne, avec la soumission jointe | Environ 5 minutes |
| 3. Comparer les options | Nous rapportons les structures auxquelles votre dossier donne droit | 24 à 48 heures |
| 4. Choisir vos conditions | Le calendrier qui suit vos rentrées de fonds | Le jour même |
| 5. Recevoir les fonds | Les fonds sont versés au vendeur | À l'approbation |
Faites votre demande de financement dès que vous avez la soumission en main.
Conditions types de financement
Un parc qui roule à l'année et un parc qui travaille une seule saison n'ont pas besoin du même calendrier de remboursement, et les prêteurs proposent des versements adaptés aux deux.
| Élément | Détail |
|---|---|
| Durée | 24 à 84 mois |
| Versements | Fixes, saisonniers ou différés |
| État de la remorque | Neuve et usagée acceptées |
| Frais couverts | Équipements et accessoires sur la même soumission |
Les versements mensuels fixes conviennent à une activité régulière. Les structures saisonnières, offertes par plusieurs prêteurs du réseau, concentrent les versements sur les mois les plus chargés de l'année. Un report du premier versement laisse à une nouvelle route ou à une nouvelle saison le temps de générer des revenus.
Remorque neuve, usagée ou achetée à l'encan
Pour une remorque usagée, les prêteurs regardent son état et sa valeur de revente, pas son seul millésime. Le financement de remorques d'occasion suit le même parcours que celui d'une unité neuve. Un modèle plus ancien peut toutefois se voir proposer une durée plus courte ou une mise de fonds plus élevée.
Acheter à une autre entreprise ou à l'encan change les pièces du dossier, pas l'admissibilité. Un prêteur a besoin d'une preuve de ce qui est acheté et à quel prix : un contrat de vente signé, ou la fiche de la maison d'encan, tient alors lieu de soumission. Comme les délais d'encan sont courts, transmettez-nous la fiche avant la vente pour que le financement soit en place à la clôture des enchères.
Financement de remorques partout au Canada
L'emplacement de votre entreprise ne change rien à la démarche. Le financement de remorques en Ontario, dans les Prairies, en Colombie-Britannique ou dans les provinces de l'Atlantique passe par le même formulaire et le même réseau de prêteurs, sans rencontre nécessaire. Des pages existent pour les marchés que nous voyons le plus souvent :
Pour les concessionnaires de remorques
Un concessionnaire peut présenter le financement à côté du prix, à la vente.
Notre programme de commerçant permet d'ajouter une option de financement à vos soumissions, l'analyse de crédit restant menée par nos représentants et nos analystes.
Les concessionnaires qui vendent aussi aux particuliers peuvent offrir le financement à leur clientèle de détail par un second programme.
Questions fréquentes sur le financement de remorques
Cinq questions reviennent plus souvent que les autres. Pour le reste, nos représentants répondent au 819-643-9997 ou par le formulaire de contact.
1. Quelle cote de crédit faut-il pour financer une remorque ?
Aucun minimum n'est publié. Les prêteurs lisent la cote en même temps que vos années d'exploitation, les contrats que vous détenez, l'actif financé et votre trésorerie. Plusieurs prêteurs du réseau travaillent avec des dossiers qu'une banque avait écartés sur la seule cote.
2. Quel taux peut-on attendre sur une remorque ?
Chaque prêteur fixe ses taux, selon votre profil de crédit, l'âge et l'état du matériel, et la structure retenue. Nous présentons les options côte à côte pour que vous puissiez comparer le coût mensuel avant de vous engager.
3. Les versements de crédit-bail sur une remorque sont-ils déductibles ?
Pour la plupart des entreprises canadiennes, ces versements se déduisent comme une dépense d'exploitation. Votre comptable confirmera ce qui s'applique à votre situation, et notre article sur le traitement fiscal des paiements de location en expose le principe.
4. Un crédit-bail de remorque réduit-il ma capacité d'emprunt ?
Les petites et moyennes entreprises n'inscrivent généralement pas un crédit-bail à leur bilan comme une dette, contrairement à un prêt à terme. Votre marge de crédit bancaire reste disponible pour autre chose, le prochain camion ou les besoins de trésorerie saisonniers.
5. Peut-on financer un camion et sa remorque dans une seule demande ?
Oui. Un tracteur routier et une remorque achetés à deux vendeurs, sur deux soumissions distinctes, passent par une seule demande. Un même examen couvre les deux unités, et les versements peuvent être mis en place ensemble.
Calculez votre versement mensuel
Entrez le prix d'achat et une durée dans notre calculateur de location d'équipement pour obtenir un versement mensuel estimé.
Ce premier chiffre s'obtient avant même de demander un financement de remorques, et la méthode qui le produit est détaillée dans notre guide sur le calcul d'une mensualité.
Prêt à financer vos remorques ?
Envoyez-nous la soumission ou le contrat de vente de la remorque, avec quelques mots sur votre exploitation. Nos analystes de crédit examinent le dossier et reviennent avec les structures auxquelles il donne droit, en moins de 48 heures dans la plupart des cas. Remplissez le formulaire de demande ou appelez le 819-643-9997 pour parler à un de nos représentants.